

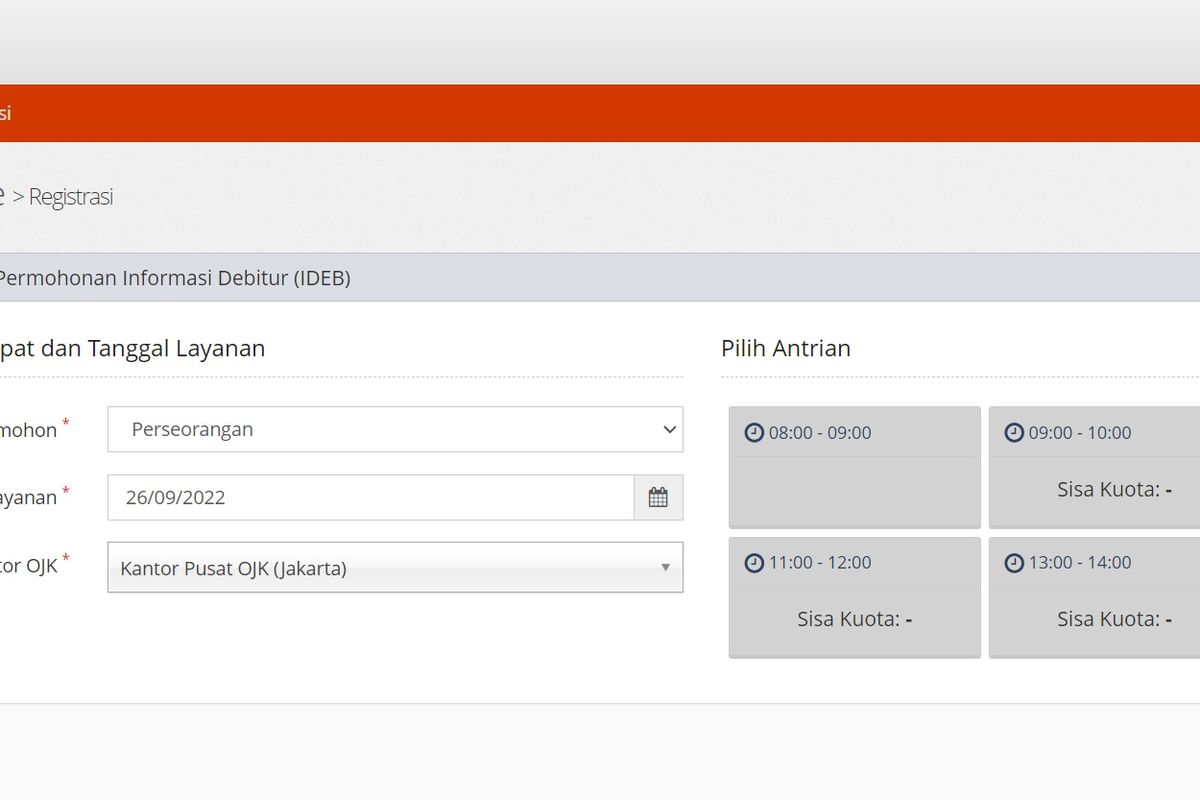
Cara BI Checking kini dilakukan melalui Sistem Layanan Informasi Keuangan (SLIK) yang dikelola Otoritas Jasa Keuangan (OJK). Layanan ini mencatat riwayat pinjaman perorangan maupun badan usaha di Indonesia, mulai dari Kredit Pemilikan Rumah (KPR), Kredit Tanpa Agunan (KTA), kartu kredit, hingga pembiayaan kendaraan. Debitur dapat meminta Informasi Debitur atas namanya sendiri kepada OJK atau kepada pelapor SLIK yang memberikan fasilitas penyediaan dana. Permintaan tersebut tersedia secara luring di kantor OJK setempat dan secara daring melalui aplikasi iDebku OJK di laman idebku. ojk.go.id.
Sebutan BI Checking masih dipakai luas oleh masyarakat, meskipun pengelolaannya diambil alih OJK sejak tahun 2018 dan namanya berubah menjadi SLIK OJK. Bagi calon debitur, pengecekan ini membantu mengetahui posisi riwayat kredit sebelum mengajukan pinjaman, sehingga keputusan pengajuan dapat disusun dengan data yang lebih jelas.
Apa Itu Cara BI Checking Dan Mengapa Riwayat Kredit Menentukan Persetujuan
Cara BI Checking adalah proses memeriksa laporan riwayat kredit yang digunakan lembaga keuangan untuk menilai kelayakan calon debitur. Laporan tersebut memuat data diri, jumlah pinjaman, riwayat pembayaran, status agunan, rincian penjamin, hingga penalti bila terjadi pelanggaran. Riwayat ini mencakup pinjaman yang pernah diajukan, termasuk status pembayaran, tunggakan, dan kinerja kredit lainnya.
Solusinya, periksa laporan sebelum mengajukan pinjaman apa pun. Bila laporan menunjukkan pembayaran yang rapi, pengajuan dapat dilanjutkan dengan percaya diri. Bila muncul tunggakan atau data yang tidak sesuai, selesaikan kewajiban tersebut terlebih dahulu dan minta koreksi data kepada pelapor bila terdapat kesalahan pencatatan. Langkah awal ini mempersingkat waktu tunggu keputusan kredit dan membuat proses pengelolaan kredit lebih transparan.
Cara BI Checking Membantu Kreditur Menilai Risiko
Lembaga keuangan memakai laporan SLIK untuk memperlancar proses penyediaan dana, menerapkan manajemen risiko kredit atau pembiayaan, menilai kualitas debitur, serta meningkatkan disiplin industri keuangan.
Cara BI Checking Membantu Debitur Mengukur Kelayakan Diri
Calon debitur memperoleh gambaran yang sama seperti yang dilihat bank. Dengan gambaran itu, debitur dapat menghitung kemampuan membayar, memilih nominal pinjaman yang realistis, dan menghindari pengajuan yang berpotensi ditolak karena riwayat pembayaran yang belum pulih.
Cara BI Checking Online Lewat iDebku OJK
Cara BI Checking secara daring dilakukan melalui layanan iDebku OJK. Pemohon mengajukan permohonan Informasi Debitur melalui aplikasi tersebut, kemudian mengikuti tata cara yang tercantum dalam panduan resmi OJK.
Solusinya, siapkan KTP, alamat email aktif, nomor telepon aktif, dan foto diri sebelum membuka pendaftaran. Urutan yang paling ringkas adalah sebagai berikut: buka idebku.ojk.go.id, pilih Pendaftaran, lengkapi kolom verifikasi ketersediaan layanan, isi formulir registrasi dengan data yang benar, unggah foto dokumen asli dan foto diri sesuai instruksi, lalu pantau nomor pendaftaran pada menu Status Layanan. OJK memproses iDeb dan menyampaikan hasilnya melalui email dalam jangka waktu satu hari kerja setelah pendaftaran.
Cara BI Checking Online Untuk WNI Dan WNA
WNI menggunakan KTP, sedangkan WNA menggunakan paspor. Dokumen yang diunggah harus jelas dan sesuai ketentuan yang berlaku.
Cara BI Checking Online Setelah Pendaftaran Berhasil
Setelah registrasi berhasil, pemohon menerima email konfirmasi dari OJK yang memuat nomor pendaftaran. Nomor tersebut dipakai untuk melacak status layanan sampai hasil dikirim ke email yang didaftarkan.
Pelajari penjelasan resmi dari Cara BI Checking melalui SLIK OJK dan panduan praktis Cara BI Checking online sebelum memulai pendaftaran.
Cara BI Checking Offline Di Kantor OJK Terdekat
Cara BI Checking secara luring dilakukan dengan hadir secara fisik ke kantor OJK setempat dan membawa dokumen persyaratan permohonan Informasi Debitur SLIK. Pilihan ini cocok bagi pemohon yang ingin didampingi petugas atau tidak nyaman mengunggah dokumen secara daring.
Solusinya, datang dengan dokumen lengkap agar tidak perlu bolak-balik. Untuk debitur perseorangan, bawa fotokopi KTP dan tunjukkan KTP asli serta formulir permintaan informasi debitur yang dapat diunduh di situs OJK atau diperoleh di kantor OJK. Untuk debitur badan usaha, siapkan NPWP, akta pendirian perusahaan, perubahan anggaran dasar terakhir, dan formulir permintaan informasi debitur. Untuk debitur yang meninggal dunia, ahli waris perlu membawa akta kematian, fotokopi KTP ahli waris, surat pernyataan ahli waris, dan formulir yang sama.
Cara BI Checking Offline Untuk Debitur Perseorangan
Petugas akan mengambil data informasi debitur bila seluruh persyaratan terpenuhi, kemudian hasil dikirim ke alamat email yang terdaftar.
Cara BI Checking Offline Untuk Keperluan Koreksi Data
Periksa laporan dengan teliti setelah diterima. Bila ada kesalahan data, segera laporkan kepada petugas untuk dilakukan perbaikan.
Lihat juga rincian syarat dari Cara BI Checking online dan offline agar dokumen yang dibawa sesuai dengan status pemohon.
Cara BI Checking Untuk Membaca Skor Kolektibilitas 1 Sampai 5
Cara BI Checking tidak berhenti pada pengunduhan laporan. Pemohon perlu memahami lima kategori kolektibilitas yang mengacu pada Peraturan Otoritas Jasa Keuangan Nomor 40/POJK.03/2019 tentang Penilaian Kualitas Aset Bank Umum.
Solusinya, cocokkan skor dengan rentang keterlambatan berikut, lalu tentukan langkah berikutnya. Skor 1 berarti Lancar, tanpa keterlambatan pembayaran angsuran pokok dan bunga sesuai jadwal. Skor 2 berarti Dalam Perhatian Khusus, dengan keterlambatan 1 sampai 90 hari. Skor 3 berarti Kurang Lancar, dengan penundaan 91 sampai 120 hari. Skor 4 berarti Diragukan, dengan tunggakan 121 sampai 180 hari. Skor 5 berarti Macet, dengan keterlambatan lebih dari 180 hari. Debitur dengan skor 3, 4, dan 5 dinilai memiliki tingkat kolektibilitas buruk dan berpotensi masuk daftar hitam.
| Skor | Kategori | Rentang Keterlambatan |
|---|---|---|
| 1 | Lancar | Tanpa keterlambatan |
| 2 | Dalam Perhatian Khusus | 1-90 hari |
| 3 | Kurang Lancar | 91-120 hari |
| 4 | Diragukan | 121-180 hari |
| 5 | Macet | Lebih dari 180 hari |
Cara BI Checking Menafsirkan Skor 1 Dan Skor 2
Skor 1 dan 2 menunjukkan debitur belum masuk daftar hitam. Skor 1 mencerminkan pembayaran yang patuh, sedangkan skor 2 menandakan perlu perhatian karena sudah terjadi keterlambatan.
Cara BI Checking Menafsirkan Skor 3 Sampai Skor 5
Skor pada rentang ini menandakan risiko kredit macet yang lebih besar. Semakin lama debitur terlambat membayar total cicilan pinjaman, kemampuan pembayaran kreditnya di mata lembaga pembiayaan pun semakin buruk.
Pahami pemetaan skor lewat Cara BI Checking dan kategori kolektibilitas agar laporan tidak hanya dibaca, tetapi juga dipakai sebagai dasar perbaikan.
Cara BI Checking Untuk Menjaga Riwayat Kredit Tetap Bersih
Cara BI Checking juga berfungsi sebagai pengingat berkala. Jenis pinjaman yang tercatat meliputi kartu kredit, KTA, KPR, dan pembiayaan kendaraan. Pembayaran KPR yang tepat waktu berdampak positif, sedangkan keterlambatan atau gagal bayar tercatat sebagai catatan negatif dan dapat menurunkan skor kredit.
Solusinya, bangun tiga kebiasaan yang mudah dijalankan. Pertama, aktifkan autodebit agar angsuran tidak terlewat tanggal jatuh tempo. Kedua, bayar tagihan sebelum jatuh tempo, bukan tepat pada hari terakhir. Ketiga, batasi penggunaan kartu kredit sesuai kemampuan finansial dan pertimbangkan kebutuhan serta kemampuan finansial sebelum mengajukan pinjaman baru. Kebiasaan tersebut menjaga riwayat kredit tetap baik, membuka peluang persetujuan pinjaman, potensi suku bunga yang lebih rendah, limit yang lebih tinggi, dan ketentuan pinjaman yang lebih fleksibel.
Cara BI Checking Untuk Mengatur Kartu Kredit
Penggunaan kartu kredit yang tidak terukur dapat menjadi sumber masalah yang menyulitkan kebutuhan keuangan di kemudian hari. Gunakan kartu kredit untuk kebutuhan yang sudah direncanakan, lalu lunasi tagihan secara penuh bila memungkinkan.
Cara BI Checking Untuk Menghindari Pengajuan Berlebihan
Pengajuan pinjaman yang bertumpuk menambah beban cicilan bulanan. Hitung total cicilan terhadap penghasilan sebelum menambah fasilitas baru, lalu beri jeda bila rasio cicilan sudah mendekati batas aman.
Cara BI Checking Untuk Memulihkan Skor Setelah Masuk Daftar Hitam
Cara BI Checking sering dicari setelah pemohon menyadari skornya masuk kategori buruk. Debitur yang masuk daftar hitam dapat melakukan pemutihan dengan melunasi pinjaman beserta bunganya. Skor akan kembali bersih 30 hari setelah debitur mengajukan laporan penghapusan tagihan.
Solusinya, lunasi total pinjaman sesuai kesepakatan yang disetujui dengan lembaga pembiayaan, kemudian ajukan Surat Keterangan Lunas (SKL) sebagai bukti sah yang dapat dilaporkan kepada OJK untuk pembaruan data skor kredit. Setelah lembaga pembiayaan mengonfirmasi pelunasan, debitur akan menerima SKL. Meskipun SKL sudah diterima, debitur tetap perlu mengecek daftar hitam melalui situs resmi iDebku OJK. Tidak ada jalan pintas lain selain membayar pinjaman beserta bunganya sesuai ketentuan.
Cara BI Checking Setelah Menerima Surat Keterangan Lunas
Simpan SKL dalam bentuk fisik dan digital. Dokumen ini berguna bila terdapat perbedaan antara status pelunasan di lembaga pembiayaan dan data yang tampil pada laporan SLIK.
Cara BI Checking Untuk Memastikan Data Sudah Diperbarui
Lakukan pengecekan ulang setelah melewati masa pembaruan 30 hari. Bila data belum berubah, hubungi lembaga pembiayaan terkait dengan melampirkan SKL, lalu ajukan klarifikasi melalui jalur resmi OJK.
Pelajari penyebab dan langkah pemulihan lewat Cara BI Checking untuk cek daftar hitam agar perbaikan skor dilakukan dengan urutan yang benar.
Daftar Periksa Sebelum Mengajukan Cara BI Checking
Periksa daftar berikut sebelum memulai pengajuan agar proses berjalan sekali jalan.
Solusinya, selesaikan seluruh poin pada daftar ini sebelum membuka pendaftaran atau datang ke kantor OJK. Persiapan yang rapi mengurangi risiko penolakan berkas dan mempercepat pengiriman hasil.
- Tentukan jalur yang dipakai, daring melalui iDebku OJK atau luring di kantor OJK setempat.
- Siapkan KTP untuk WNI atau paspor untuk WNA, email aktif, dan nomor telepon aktif.
- Isi formulir permintaan iDeb dengan data yang sama persis dengan dokumen identitas.
- Simpan nomor pendaftaran dan pantau menu Status Layanan.
- Baca laporan, cocokkan skor kolektibilitas, lalu simpan hasil pengecekan sebagai arsip.
